Domain rohrreinigung-in-goerlitz.de kaufen?
Wir ziehen mit dem Projekt
rohrreinigung-in-goerlitz.de um.
Sind Sie am Kauf der Domain
rohrreinigung-in-goerlitz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rohrreinigung-in-goerlitz.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Schulte Demontage inkl. Entsorgung (in DE) (EMS) - DuschkabineDie Fakten - beinhaltet die Demontage und Entsorgung der folgenden vorhandenen Elemente des Duschplatzes: - Altkabine - Duschsystem - Duschwanne - Kleinteile (wie Ablagen, Haltegriffe, etc.) Voraussetzungen Dieser Service ist nur in Verbindung mit einer Bestellung einer Teilsanierung inkl. Aufmaß- und Beratungstermin durch Schulte bestellbar. Nach dem Aufmaß- und Beratungstermin wird entschieden, ob die Teilsanierung und somit die Demontage des Duschplatzes stattfinden kann. Haftungsausschluss Für Schäden im Bad im Zuge der Demontage wird keinerlei Haftung übernommen, mit Ausnahme grober Fahrlässigkeit und Vorsatz. Aufpreise Bei aufwändigeren Demontagen wird ein individueller Aufpreis berechnet. Bitte berücksichtigen Sie, dass es im Verlauf der Arbeiten zu eventuell erst später erkennbaren Mehrkosten kommen kann. Diese Arbeiten werden Ihnen nachträglich verrechnet.486,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
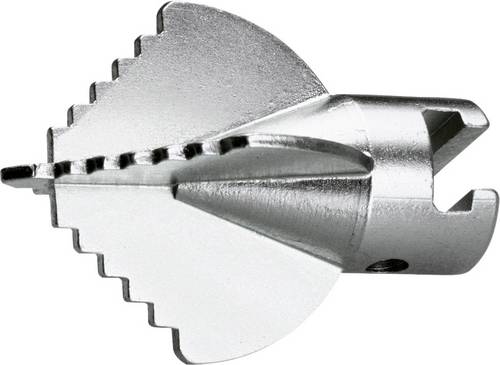
Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)Yato spirale abfluss rohrreinigung Länge 6 Meter Ø 0.6 cm|rohrreiniger abflussreiniger, Drainagescha (1 Stk.) (YT-24990)22,61 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Schulte Demontage inkl. Entsorgung (in DE) (EMS) - DuschkabineDie Fakten - beinhaltet die Demontage und Entsorgung der folgenden vorhandenen Elemente des Duschplatzes: - Altkabine - Duschsystem - Duschwanne - Kleinteile (wie Ablagen, Haltegriffe, etc.) Voraussetzungen Dieser Service ist nur in Verbindung mit einer Bestellung einer Teilsanierung inkl. Aufmaß- und Beratungstermin durch Schulte bestellbar. Nach dem Aufmaß- und Beratungstermin wird entschieden, ob die Teilsanierung und somit die Demontage des Duschplatzes stattfinden kann. Haftungsausschluss Für Schäden im Bad im Zuge der Demontage wird keinerlei Haftung übernommen, mit Ausnahme grober Fahrlässigkeit und Vorsatz. Aufpreise Bei aufwändigeren Demontagen wird ein individueller Aufpreis berechnet. Bitte berücksichtigen Sie, dass es im Verlauf der Arbeiten zu eventuell erst später erkennbaren Mehrkosten kommen kann. Diese Arbeiten werden Ihnen nachträglich verrechnet.486,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kafke, Eva: Energetische Sanierung in der EigentümergemeinschaftEnergetische Sanierung in der Eigentümergemeinschaft , Energieeffizienzmaßnahmen für Vermieter und Wohneigentümer Sie sind Miteigentümer einer Immobilie und wollen das Gebäude zukunftssicher gestalten, den Klimaschutz vorantreiben und mehr für die Umwelt tun? Sie möchten die gesetzlichen Vorgaben zur Energieeffizienz erfüllen, wollen Betriebskosten sparen und dabei Förderprogramme nutzen? Und nicht zuletzt sind Sie daran interessiert den Wert der eigenen Wohnung zu steigern und Wohnkomfort sowie Zufriedenheit aller Mieter zu erhöhen? Dieser Ratgeber der Stiftung Warentest enthält alle nötigen Informationen für die energetische Sanierung in der Wohnungseigentümergemeinschaft von der Beschlussfassung über Finanzierung und Planung bis hin zu Umsetzung und Gewährleistung. Schritt für Schritt wird erklärt wie Eigentümer, Verwaltungsbeirat und Hausverwaltung eine Sanierung vorschlagen und miteinander beschließen können. Die Abstimmung der unterschiedlichen am Prozess beteiligten Parteien unter Berücksichtigung des Wohnungseigentumsgesetzes (WEG) ist dabei eine große Herausforderung. Wie das Projekt gut startet, viele überzeugt und am Ende alle profitieren, wird anhand vieler praktischer Beispiele in diesem Buch erklärt. Sei es die Fassadendämmung, der Fenstertausch oder eine neue Heizanlage, in diesem Handbuch erfahren Sie alles, was private Wohnungseigentümer über das energetische Sanieren wissen müssen - juristische, bautechnische, ökologische und finanzielle Aspekte werden dabei berücksichtigt. Praktische Tipps u. a. zu Fördermöglichkeiten über die Kreditanstalt für Wiederaufbau (KfW) und das Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA), Finanzierungskonzepten sowie Fallbeispiele und Vergleichstabellen helfen Ihnen eine passende Lösung für ihre Wohnimmobilie zu finden, andere Eigentümer davon zu überzeugen und schließlich Ihre Energieeffizienzmaßnahmen zu planen und umzusetzen. - Eigentümer im Gespräch: Schritt für Schritt zur Beschlussfassung für Sanierungsmaßnahmen - Finanzierung und Wirtschaftlichkeit: Kosten kalkulieren, Förderungen finden und ausschöpfen - Bautechnik: Details zu Dämmung, Fenstertausch, Heizsystemen, Lüftungskonzepten, Solaranlagen - Rechtliche Rahmenbedingungen: Gesetze und Verordnungen auf den Punkt gebracht - Die Umsetzung: Bauverträge, Qualitätssicherung, Abnahme, Gewährleistung , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20221115, Produktform: Leinen, Autoren: Kafke, Eva, Seitenzahl/Blattzahl: 237, Abbildungen: mit farbige Abbildungen, Keyword: fachwerk; leitfaden; wohnungseigentümer; wohnungsmiteigentum; wohnungseigentum; eigentümerversammlung; hausverwaltung; verwaltung; modernisierung; wohnungseigentumsrecht; rechtshilfe; wohnungseigentumsgesetz; renovierung; restaurieren; energieeffizient sanieren; modernisieren; heizung; umbau; eigentumswohnung, Fachschema: Nachhaltigkeit~Sustainable Development~Renovierung, Fachkategorie: Nachhaltigkeit~Bauplanung~Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauphysik und Energieeffizientes Bauen, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 256, Breite: 203, Höhe: 25, Gewicht: 889, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277937339,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.